

No cenário corporativo atual, onde critérios ESG (Environmental, Social, and Governance) e a rigorosa governança de riscos orientam o valor das empresas, a gestão corporativa deve ir muito além do balanço financeiro tradicional.
Entre as ameaças invisíveis à perenidade de um negócio, o passivo ambiental destaca-se como um dos mais críticos. Uma contaminação silenciosa do solo, o descarte inadequado de efluentes no passado ou o descumprimento de condicionantes regulatórias podem permanecer ocultos por anos, até… emergirem na forma de multas milionárias, paralisação de plantas e severos danos à reputação da marca.
A descoberta tardia de um passivo ambiental é uma das principais causas de desvalorização de ativos, quebras de contrato e retenções financeiras não previstas em operações industriais. Justamente por isso, saber identificá-los antes que se tornem problemas é essencial.
O que caracteriza um passivo ambiental?
O passivo ambiental pode ser definido como o valor monetário ou a obrigação jurídica necessária para recuperar, mitigar ou compensar os danos ambientais provocados pelas operações de uma organização.
Diferente de uma despesa operacional planejada, o passivo ambiental costuma carregar um caráter de incerteza e temporalidade: muitas vezes o dano foi gerado há tempos — sob uma legislação menos rígida ou por gestões anteriores —, mas a obrigação de repará-lo recai sobre o proprietário ou operador atual. Basicamente, ele surge do descompasso entre a atuação da empresa e as exigências da legislação vigente ou dos padrões socioambientais aceitos pelo mercado.
Mas quais as origens mais comuns de passivos ambientais? Bem, existem 4 pontos que exigem atenção redobrada:
- Contaminação de solo e água subterrânea: vazamentos em tanques de armazenamento subterrâneo (SISTAM/postos), disposição inadequada de resíduos perigosos no solo e vazamento de produtos químicos industriais;
- Passivos por descumprimento legal: ausência de licenças ambientais (LP, LI, LO), descumprimento sistemático de condicionantes técnicas ou operação sem a devida outorga de recursos hídricos;
- Depósitos e lixões de resíduos: acúmulo de resíduos industriais em áreas fabris sem impermeabilização ou controle de efluentes líquidos (chorume);
- Desmatamento e degradação de áreas protegidas: supressão de vegetação nativa em Áreas de Preservação Permanente (APP) ou Reserva Legal sem autorização dos órgãos competentes.
O regime jurídico: por que o passivo ambiental não prescreve?
A verdadeira gravidade de um passivo ambiental no Brasil está na forma como a nossa legislação trata o dano ao meio ambiente. A Constituição Federal e a Lei da Política Nacional do Meio Ambiente (Lei nº 6.938/1981) estabelecem um regime de responsabilidade extremamente rígido, sustentado por três pilares interligados que amplificam os riscos para qualquer empresa:
- Responsabilidade objetiva (a culpa é irrelevante): ao contrário do direito civil comum, a Justiça não exige a comprovação de intenção (dolo) ou negligência (culpa). Basta que exista o nexo causal entre a operação da empresa e o impacto gerado para que a obrigação de reparar o dano seja imposta.
- Responsabilidade solidária e Propter Rem (o risco adere ao imóvel e à cadeia): a obrigação adere à propriedade (propter rem) e alcança todos os envolvidos. Isso significa que quem compra um imóvel responde pelas contaminações do antigo dono e, além disso, a empresa geradora de resíduos e efluentes responde solidariamente por qualquer crime ou dano ambiental cometido pelos parceiros contratados para transportar ou tratar seus descartes.
- Imprescritibilidade da reparação (o tempo não apaga a dívida): fechando esse cerco jurídico, o Superior Tribunal de Justiça (STJ) pacificou que a obrigação de reparar danos ambientais nunca expira. Ou seja, a cobrança pela recuperação de uma área pode ocorrer a qualquer momento, mesmo décadas após o incidente original.
Como identificar e avaliar riscos antes que virem prejuízos
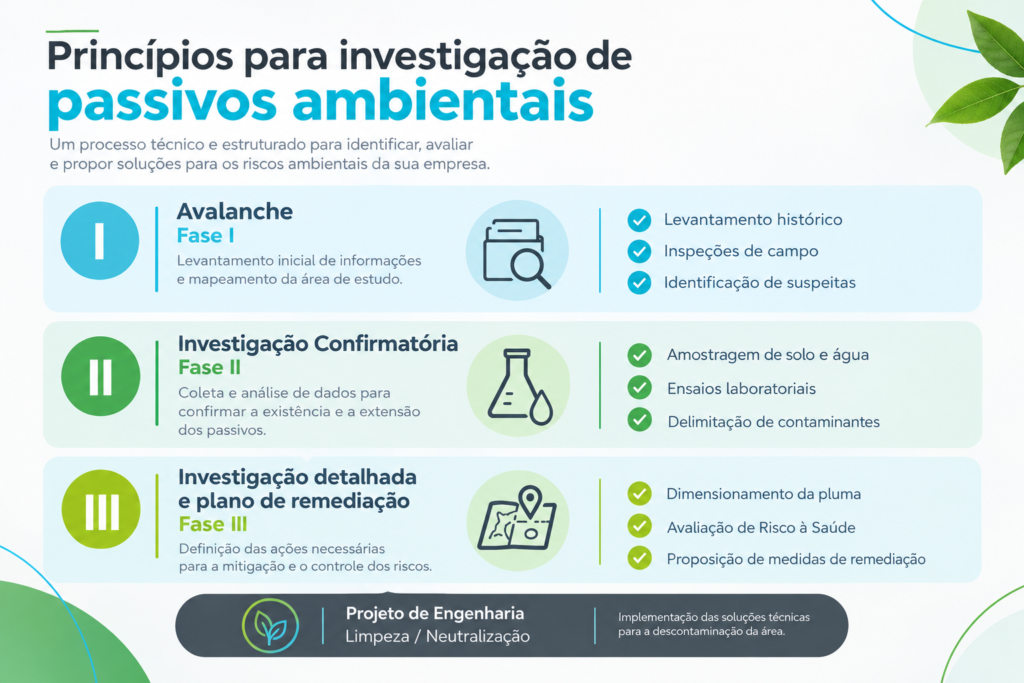
Prevenir que um passivo ambiental comprometa o fluxo de caixa ou inviabilize uma transação comercial requer um processo técnico e estruturado. A principal metodologia utilizada no mercado para a investigação de áreas contaminadas segue os padrões da ABNT e diretrizes dos órgãos estaduais (como CETESB, IAT e FEAM), também dividindo-se em três etapas:
Etapa 1: avaliação ambiental preliminar (Fase I)
O objetivo da Fase I é levantar o histórico da propriedade e das operações para identificar Áreas Suspeitas de Contaminação (AS). Nesta fase, não são feitas amostragens de laboratório, mas sim um estudo aprofundado que inclui:
- Análise de fotos aéreas históricas e mapas cartográficos;
- Entrevistas com antigos funcionários e moradores do entorno;
- Levantamento de licenças antigas, processos administrativos e histórico de produtos manuseados;
- Inspeção visual minuciosa das instalações e sistemas de armazenamento de produtos e resíduos.
Etapa 2: investigação confirmatória (Fase II)
Caso a Fase I identifique potenciais fontes de contaminação, inicia-se a Fase II. Trata-se do momento de ir a campo para coletar dados numéricos e comprovar ou descartar a presença de contaminantes acima dos limites legais (Valores de Orientação).
- Perfuração de poços de monitoramento e sondagens de solo;
- Coleta de amostras de água subterrânea, solo e vapores;
- Análises laboratoriais em laboratórios acreditados (ISO 17025).
Etapa 3: investigação detalhada e avaliação de risco (Fase III)
Se a contaminação for confirmada na Fase II, a Fase III busca dimensionar o problema. Determina-se o volume de solo afetado, a extensão da pluma de contaminação na água subterrânea e, principalmente, realiza-se a Avaliação de Risco à Saúde Humana, que verifica se os contaminantes podem atingir trabalhadores, vizinhos ou ecossistemas próximos.
A partir desse diagnóstico, elabora-se o Plano de Remediação Ambiental, aplicando técnicas de engenharia (como extração de vapores, bombeamento e tratamento de água ou biorremediação) para neutralizar os contaminantes.
O diferencial estratégico: valoração do passivo e governança financeira
Identificar uma contaminação ou irregularidade é apenas o primeiro passo. Para que essa informação ajude a diretoria a tomar decisões, o risco precisa ser traduzido na linguagem do negócio: dinheiro.
A valoração do passivo ambiental faz exatamente essa ponte. Ela calcula o impacto financeiro real do problema para que a empresa possa agir em três frentes estratégicas:
- No planejamento operacional (engenharia e remediação): define o orçamento exato necessário para conter a poluição, cobrindo desde a instalação de sistemas de tratamento até a destinação correta de resíduos ou solos afetados.
- Na gestão financeira (provisões e contabilidade): permite registrar estimativas de perdas nos balanços da empresa (alinhadas a normas como CPC 25 / IAS 37), protegendo o caixa contra surpresas em auditorias.
- Nas negociações corporativas (M&A e Due Diligence): em processos de compra, fusão ou venda de ativos, a quantificação do passivo dá poder de barganha para abater o valor do risco na negociação ou exigir garantias contratuais.
Dessa forma, a gestão ambiental deixa de ser vista como um custo abstrato e passa a compor a matriz de riscos e investimentos da empresa.
Como a carbono ajuda sua empresa a identificar e prevenir passivos ambientais
A melhor forma de evitar um passivo ambiental é impedindo que o risco se crie dentro da sua operação. Na rotina industrial, a falta de controle sobre licenças e a escolha errada de parceiros para destinação de resíduos são as principais causas de penalidades.
Pela lei, ainda existe a corresponsabilidade ambiental: a sua empresa continua responsável pelo efluente mesmo depois que ele sai do seu portão, respondendo por eventuais contaminações causadas por terceiros.
Para proteger seu negócio desse risco, a Carbono une o diagnóstico regulatório à destinação final segura, atuando em duas frentes que eliminam a responsabilidade e o risco do seu negócio:
- Pela consultoria ambiental: mapeamos e avaliamos os riscos da sua operação, investigando áreas suspeitas de contaminação e garantindo a regularização completa de licenças, outorgas e condicionantes junto aos órgãos fiscalizadores.
- Pelo tratamento físico-químico: recebemos e tratamos seus efluentes líquidos diretamente em nossa própria planta por meio do processo físico-químico, que foca na remoção de poluentes, óleos e metais, garantindo o descarte 100% dentro dos padrões legais.
Ao unificar esse diagnóstico preventivo com a destinação segura fora da sua planta, garantimos que sua empresa opere em total conformidade e livre de surpresas com a fiscalização.
Então, se precisar de apoio para avaliar sua operação e/ou destinar seus efluentes, entre em contato conosco e fale diretamente com um de nossos especialistas.
Perguntas Frequentes (FAQ): tire outras dúvidas sobre passivos ambientais
Quem compra uma empresa ou imóvel herda os passivos ambientais do antigo dono?
Sim. No Brasil, a responsabilidade civil por danos ambientais é de natureza propter rem (adere à propriedade) e solidária. Isso significa que o comprador ou novo operador passa a responder pela reparação e remediação da área perante os órgãos ambientais e o Ministério Público, independentemente de quem tenha causado a contaminação original.
Qual é a diferença entre despesa ambiental e passivo ambiental?
Uma despesa ambiental é um custo planejado e recorrente para manter a operação em conformidade (ex.: contratação de tratamento de efluentes, compra de EPIs ou taxas de licenciamento). Já o passivo ambiental é um valor acumulado proveniente de obrigações não cumpridas, danos causados ao meio ambiente ou a necessidade de reparar contaminações e adequar a operação à legislação.
A responsabilidade por um passivo ambiental pode prescrever com o passar dos anos?
Não. De acordo com o entendimento do Supremo Tribunal Federal (STF) e do Superior Tribunal de Justiça (STJ), a obrigação de reparar o dano ambiental é imprescritível. Isso significa que a ação para exigir a recuperação de uma área contaminada ou a reparação de um ecossistema pode ser ajuizada a qualquer tempo.
Como a Avaliação Ambiental Preliminar (Fase I) evita prejuízos em transações imobiliárias?
A Fase I analisa o histórico de uso do solo e das operações anteriores de um imóvel sem a necessidade de perfurações iniciais. Ela identifica indicativos de riscos de contaminação (como antigos postos de combustível, depósitos de resíduos ou indústrias químicas) antes do fechamento do negócio, permitindo renegociar o valor da transação, exigir a remediação do vendedor ou até mesmo desistir de um ativo de alto risco.